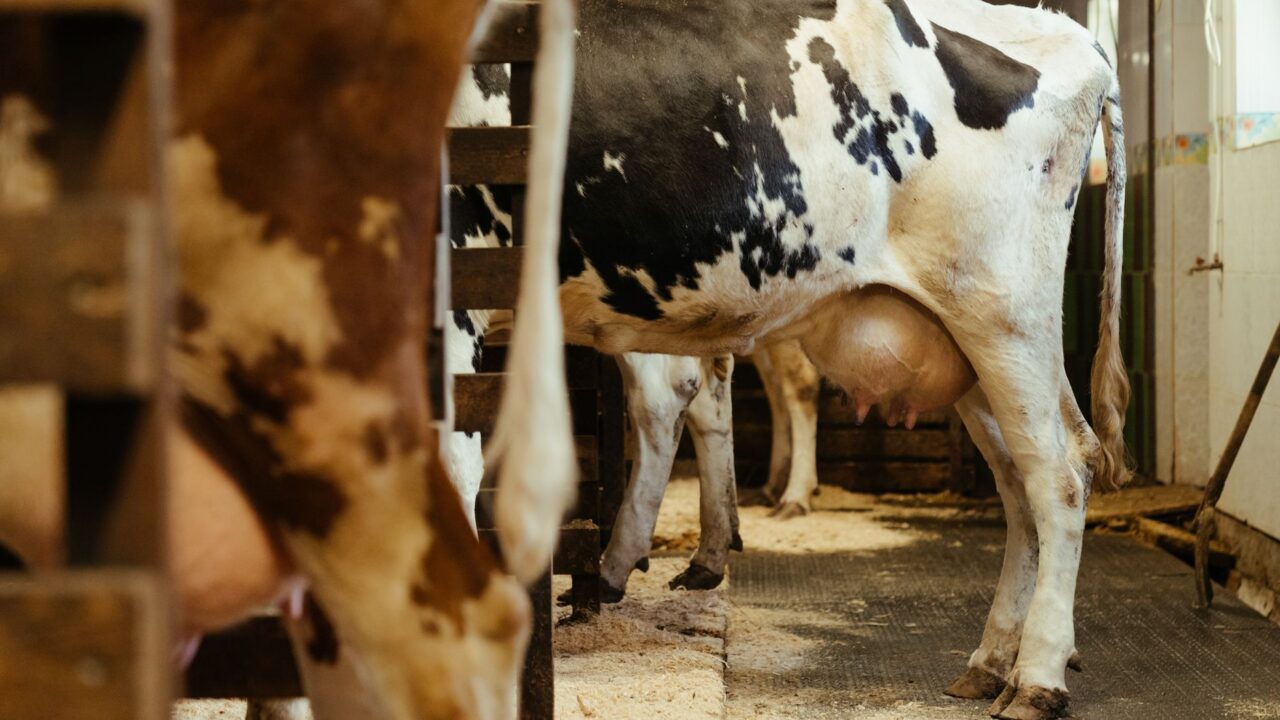
Le projet de loi de finances (PLF) 2027, en cours d’examen à l’Assemblée des représentants du peuple, prévoit une enveloppe pouvant atteindre 40 millions de dinars sur la période 2027-2030 pour aider les petits éleveurs bovins à reconstituer leur troupeau, principalement par l’achat de génisses gestantes. Le texte élargit aussi un avantage fiscal sur l’alimentation des veaux. Les commissions des finances et du budget des deux chambres ont auditionné le 28 octobre le ministre de l’Économie et de la Planification, Samir Abdelhafidh, et entendent le 29 octobre la ministre des Finances, Mechket Slama Khaldi, sur le PLF.
Article 35 : 40 MD pour les petits éleveurs bovins
Intitulé « Soutien aux petits éleveurs de bovins », l’article 35 du projet s’inscrit dans le programme de reconstitution du cheptel bovin national. Il mobilise jusqu’à 40 millions de dinars sur les ressources du Fonds de développement de la compétitivité dans le secteur de l’agriculture et de la pêche, du 1er janvier 2027 au 31 décembre 2030, en deux volets :
- 35 MD de subventions exceptionnelles pour soutenir l’autofinancement des crédits accordés par les banques sur leurs ressources propres, destinés à l’achat de génisses gestantes. Les animaux doivent provenir de centres agréés par le ministère de l’Agriculture : génisses de race pure élevées localement, ou génisses importées conformes au cahier des charges.
- 5 MD de subvention exceptionnelle pour aider les petits éleveurs à élever des génisses gestantes et des génisses de race pure.
Le dispositif remplace celui de l’article 32 de la loi n° 48 de 2024 (loi de finances 2025), qui ne prévoyait que 10 MD pour la seule année 2025. Le texte ne définit pas le « petit éleveur » : les critères d’éligibilité, le montant de la subvention par tête et les modalités pratiques relèveront de textes d’application.
Article 36 : l’avantage fiscal étendu aux aliments d’allaitement
L’article 36 vise à « clarifier » un avantage fiscal créé par l’article 80 de la loi n° 17 de 2025 (loi de finances 2026). La mention « lait en poudre destiné à l’alimentation des veaux » y serait remplacée par une formule plus large, « préparations des types utilisés pour l’alimentation des animaux ». Concrètement, l’avantage ne serait plus limité au seul lait en poudre, mais couvrirait les aliments d’allaitement complémentaires pour veaux relevant de cette catégorie. Le PLF ne rappelle pas la nature exacte de l’avantage (taxe ou droit concerné) [à vérifier dans la loi de 2025].
Les autres mesures agricoles du projet
Huile d’olive : une ligne BNA et un compte spécial
L’article 37 crée une ligne de financement de 100 MD sur le budget de l’État, de 2027 à 2030, pour des crédits saisonniers et d’investissement à taux préférentiels destinés aux petits agriculteurs et aux coopératives de services agricoles du secteur oléicole, gérée par la Banque nationale agricole. L’article 38 ouvre un compte spécial du Trésor dédié à la filière huile d’olive, dont le ministre de l’Agriculture est l’ordonnateur. Il serait alimenté notamment par 10 % des droits perçus sur l’exportation de certaines huiles d’olive brutes non conditionnées et par le solde de l’actuel compte n° 15 de la filière.
Export vers l’Afrique
L’article 42 prévoit la prise en charge par l’État de 50 % des primes d’assurance-export pour les opérations vers le marché africain, pendant 12 mois à compter de l’entrée en vigueur de la loi, prorogeables de 12 mois par décision du ministre des Finances.
Un texte encore susceptible d’évoluer
Il s’agit d’un projet : les montants et la rédaction peuvent être amendés lors du débat parlementaire, avant l’adoption de la loi de finances. Les éleveurs auront intérêt à suivre la version finale publiée au Journal officiel, puis les arrêtés et conventions qui fixeront les conditions d’accès.